
अनिल तिवारी, मुंबई
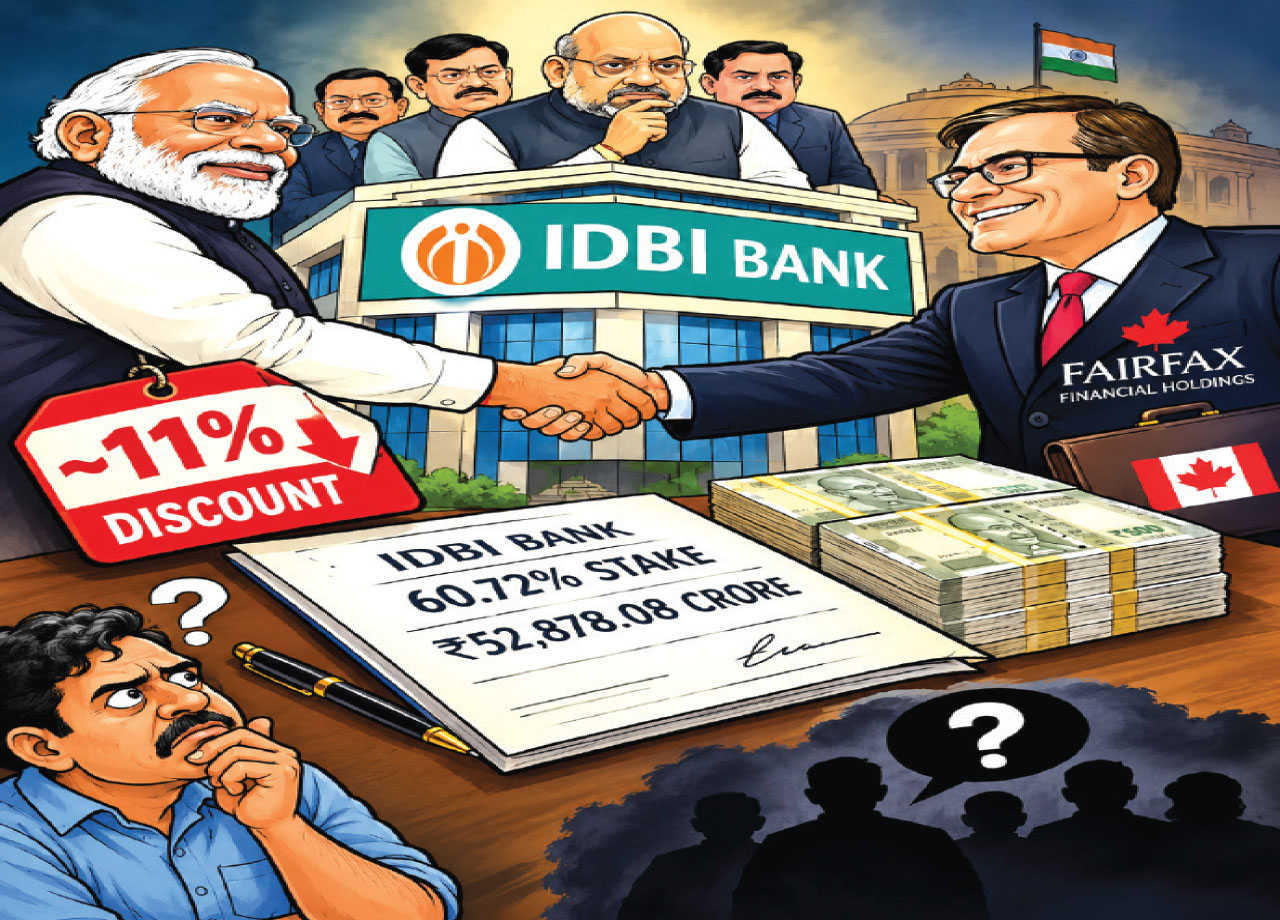
कभी सरकारी और एलआईसी की पूंजी से आर्थिक संकट से उबारा गया आईडीबीआई बैंक अब कनाडा की निजी कंपनी के नियंत्रण में जाने की तैयारी में है। बैंक में ३.४७ लाख करोड़ रुपए से अधिक की जमा राशि और ९,५१३ करोड़ रुपए के सालाना मुनाफे के बावजूद उसकी नियंत्रक हिस्सेदारी बेचने का पैâसला सार्वजनिक संपत्ति के मूल्यांकन, निवेशकों के हितों और निजीकरण की नीति पर महत्वपूर्ण सवाल खड़े कर रहा है। देश की सार्वजनिक वित्तीय संपत्तियों के निजीकरण की दिशा में केंद्र की नरेंद्र मोदी सरकार ने एक और बड़ा सौदा किया है। केंद्रीय मंत्रिमंडल ने १४ अक्टूबर २०२६ को आईडीबीआई बैंक की ६०.७२ प्रतिशत हिस्सेदारी कनाडा की निजी वित्तीय कंपनी फेयरपैâक्स फाइनेंशियल होल्डिंग्स की सहायक कंपनी को ५२,८७८.०८ करोड़ रुपए में बेचने की मंजूरी दे दी। इसके साथ ही भारत के एक बड़े बैंक का प्रबंधकीय नियंत्रण विदेशी निजी निवेशक के हाथों जाने का रास्ता साफ हो गया है। सरकार इसे रणनीतिक विनिवेश, विदेशी निवेश आकर्षित करने और बैंकिंग क्षेत्र को मजबूत बनाने का महत्वपूर्ण कदम बता रही है। लेकिन इस फैसले के साथ कई बुनियादी सवाल भी खड़े हो गए हैं। जो बैंक कभी भारी घाटे और डूबे कर्ज के संकट में था, जिसे उबारने के लिए सरकारी और एलआईसी की पूंजी लगाई गई, वही बैंक अब हजारों करोड़ रुपये का सालाना मुनाफा कमाने लगा है, तब उसका नियंत्रण निजी हाथों में सौंपने की जरूरत क्यों पड़ी?
९०.४० रुपए का शेयर ८१ रुपए में; क्या उचित कीमत मिली?
इस सौदे का सबसे विवादास्पद पहलू शेयरों का मूल्यांकन भी है। १४ अक्टूबर को आईडीबीआई बैंक का शेयर लगभग ९०.४० रुपए पर बंद हुआ, जबकि फेयरपैâक्स के लिए सौदे की कीमत ८१ रुपए प्रति शेयर तय की गई। इस तरह अधिग्रहण की कीमत तत्कालीन बाजार भाव से लगभग १०.४ प्रतिशत कम रही। मूल्यांकन में बैंक की जमीन, इमारतों, अन्य परिसंपत्तियों और देनदारियों को शामिल करने का दावा भी किया गया है। फिर भी सवाल समाप्त नहीं होते। आखिर बाजार में लगभग ९० रुपए का मूल्य रखने वाले शेयरों का स्वतंत्र मूल्यांकन ७५.९९ रुपए कैसे निकला? मूल्यांकन की विस्तृत रिपोर्ट सार्वजनिक क्यों नहीं की जाती? बैंक की भविष्य की आय, विशाल ग्राहक आधार, शाखाओं के नेटवर्क और प्रबंधकीय नियंत्रण के मूल्य को किस तरह आंका गया? क्या अधिक प्रतिस्पर्धी बोली से बेहतर कीमत नहीं मिल सकती थी? सरकार का दायित्व केवल इतना साबित करना नहीं है कि सफल बोली उसके निर्धारित न्यूनतम मूल्य से अधिक थी, बल्कि यह भी स्पष्ट करना है कि सार्वजनिक निवेश से निर्मित संपत्ति का सर्वोत्तम संभव मूल्य प्राप्त करने का पर्याप्त प्रयास कितनी ईमानदारी से किया गया।
मुनाफे में निजी नियंत्रण!
आईडीबीआई बैंक का इतिहास इस सौदे को और महत्वपूर्ण बनाता है। बैंक एक समय भारी गैर-निष्पादित परिसंपत्तियों, यानी एनपीए के संकट से गुजर रहा था। मई २०१७ में भारतीय रिजर्व बैंक ने उसकी बिगड़ती आर्थिक स्थिति को देखते हुए उसे प्रॉम्प्ट करेक्टिव एक्शन की पाबंदियों के अंतर्गत रखा था। बैंक को संकट से निकालने में केंद्र सरकार और एलआईसी ने महत्वपूर्ण भूमिका निभाई थी। नतीजा यह हुआ कि वित्त वर्ष २०२५-२६ में आईडीबीआई बैंक ने ९,५१३ करोड़ रुपए का शुद्ध लाभ कमाया, जो पिछले वित्त वर्ष के मुकाबले लगभग २७ प्रतिशत अधिक था। मार्च २०२६ तक उसका सकल एनपीए घटकर २.३२ प्रतिशत और शुद्ध एनपीए महज ०.१५ प्रतिशत रह गया था। यही वह तथ्य है जो इस निजीकरण की आर्थिक आवश्यकता पर सवाल उठाता है। यदि सार्वजनिक निवेश से किसी संस्थान की स्थिति सुधारी जा सकती है, तो उसके लाभकारी बनने के बाद नियंत्रण बेचने के बजाय उसे सार्वजनिक क्षेत्र में बनाए रखने की संभावनाओं का मूल्यांकन क्यों नहीं होना चाहिए?
३.४७ लाख करोड़ रुपए की जमा राशि
३१ मार्च २०२६ को आईडीबीआई बैंक में ग्राहकों की कुल जमा राशि ३,४७,१६३ करोड़ रुपए थी। बैंक का कुल कारोबार ६ लाख करोड़ रुपए से ऊपर पहुंच चुका था और उसका ऋण कारोबार भी तेजी से बढ़ रहा था। देशभर में दो हजार से अधिक शाखाओं वाला यह बैंक केवल एक व्यावसायिक संस्थान नहीं, बल्कि लाखों नागरिकों की बचत और वित्तीय जरूरतों से जुड़ी व्यवस्था है। ऐसे में बैंक का नियंत्रण बदलने का सवाल केवल शेयरधारकों तक सीमित नहीं रहता।
बैंक डूबा तो जमा राशि का क्या होगा?
सोशल मीडिया पर इस बिक्री को लेकर जमाकर्ताओं की सुरक्षा का सवाल भी उठाया जा रहा है। भारत में जमा बीमा एवं ऋण गारंटी निगम, यानी डीआईसीजीसी के अंतर्गत एक बीमित बैंक में प्रति जमाकर्ता समान स्वामित्व और क्षमता में रखी कुल पात्र जमा राशि पर मूलधन और ब्याज सहित अधिकतम ५ लाख रुपए तक का बीमा उपलब्ध है। लेकिन इसका अर्थ यह नहीं कि किसी बैंक के संकट में आने पर ५ लाख रुपए से अधिक जमा पूरी तरह जब्त हो जाएगी। बैंक के पुनर्गठन, विलय, समाधान अथवा परिसमापन की प्रक्रिया के अनुसार अतिरिक्त रकम की वसूली भी संभव हो सकती है।
निजीकरण का हिसाब कौन देगा?
मोदी सरकार की विनिवेश नीति के अंतर्गत एयर इंडिया सहित कई सार्वजनिक उपक्रमों का निजीकरण या विनिवेश किया गया है। एयर इंडिया की बिक्री १८,००० करोड़ रुपए के उद्यम मूल्य पर टाटा समूह को हुई थी, जिसमें नकद भुगतान और कर्ज की जिम्मेदारी दोनों शामिल थे। इसलिए प्रत्येक सौदे की आर्थिक प्रकृति को अलग-अलग समझना आवश्यक है। आईडीबीआई बैंक का मामला इस दृष्टि से विशेष है कि इसमें सरकार के साथ एलआईसी भी हिस्सेदार है और वित्तीय संकट से उबरने के बाद बैंक लगातार लाभ कमाने लगा है। निजीकरण के समर्थक इसे सरकारी संसाधनों के बेहतर उपयोग और प्रतिस्पर्धा बढ़ाने का माध्यम मान सकते हैं। आलोचकों का सवाल हो सकता है कि सार्वजनिक धन से मजबूत की गई संस्थाओं के प्रबंधन का नियंत्रण निजी निवेशकों को सौंपने से दीर्घकाल में जनता को कितना लाभ मिलता है। इसका उत्तर केवल सौदे की घोषणा या सरकार के विनिवेश लक्ष्य पूरे होने से नहीं मिलेगा। यह देखना होगा कि नए प्रबंधन के अधीन बैंक कितना निवेश करता है, कितने रोजगार सुरक्षित रहते हैं, ग्राहकों की सेवाएं कितनी बेहतर होती हैं और सरकार को मिले धन का उपयोग कहां किया जाता है।
निजी नियंत्रण पर जवाबदेही किसकी?
आईडीबीआई बैंक की बिक्री पर चर्चा केवल इस बात तक सीमित नहीं रहनी चाहिए कि खरीदार भारतीय मूल का कारोबारी है या कनाडा की कंपनी। असली मुद्दा सार्वजनिक निवेश, राष्ट्रीय वित्तीय हित, पारदर्शिता और जवाबदेही है। सरकार को स्पष्ट करना चाहिए कि बैंक को वित्तीय संकट से उबारने के लिए विभिन्न चरणों में कुल कितनी सार्वजनिक पूंजी लगाई गई थी, उस निवेश पर अब तक वास्तविक प्रतिफल कितना मिला और बैंक का नियंत्रण बेचने की आर्थिक अनिवार्यता क्या थी। यह भी महत्वपूर्ण है कि मूल्यांकन की पूरी प्रक्रिया, प्रतिस्पर्धी बोलियों की संख्या, संपत्तियों का मूल्य और भविष्य की आय के आकलन की पद्धति पर यथासंभव विस्तृत जानकारी उपलब्ध कराई जाए। गोपनीय व्यावसायिक सूचनाओं की रक्षा आवश्यक हो सकती है, लेकिन सार्वजनिक संपत्ति के निपटान की जवाबदेही उससे समाप्त नहीं होती।
आखिर लोकतांत्रिक व्यवस्था में जनता को यह जानने का अधिकार तो है ही कि जिस बैंक को संकट से निकालने में सार्वजनिक धन लगा, उसके लाभकारी बनने के बाद नियंत्रण बेचने का निर्णय किन आर्थिक कसौटियों पर लिया गया और उससे देश को दीर्घकाल में क्या हासिल होगा?
सरकार और एलआईसी का हिस्सा कितना बचेगा?
इस सौदे के अंतर्गत केंद्र सरकार अपनी ३०.४८ प्रतिशत और एलआईसी अपनी ३०.२४ प्रतिशत हिस्सेदारी बेच रही हैं। सौदा पूरा होने के बाद केंद्र सरकार के पास १५ प्रतिशत और एलआईसी के पास १९ प्रतिशत हिस्सेदारी बचेगी। यहां एक महत्वपूर्ण प्रश्न एलआईसी के करोड़ों पॉलिसीधारकों के हितों का भी है। बैंक में एलआईसी ने कितना निवेश किया, उस पर अब तक कितना लाभांश अथवा अन्य प्रतिफल मिला और मौजूदा विनिवेश से वास्तविक लाभ या हानि कितनी होगी, इसका समग्र विवरण जनता के सामने आना चाहिए। केवल बिक्री से मिलने वाली राशि को लाभ बताना पर्याप्त नहीं होगा। संपूर्ण निवेश, उसकी लागत, समय के साथ प्राप्त प्रतिफल और अवसर लागत को शामिल करके ही निष्पक्ष आर्थिक आकलन किया जा सकता है।