-भरतकुमार सोलंकी
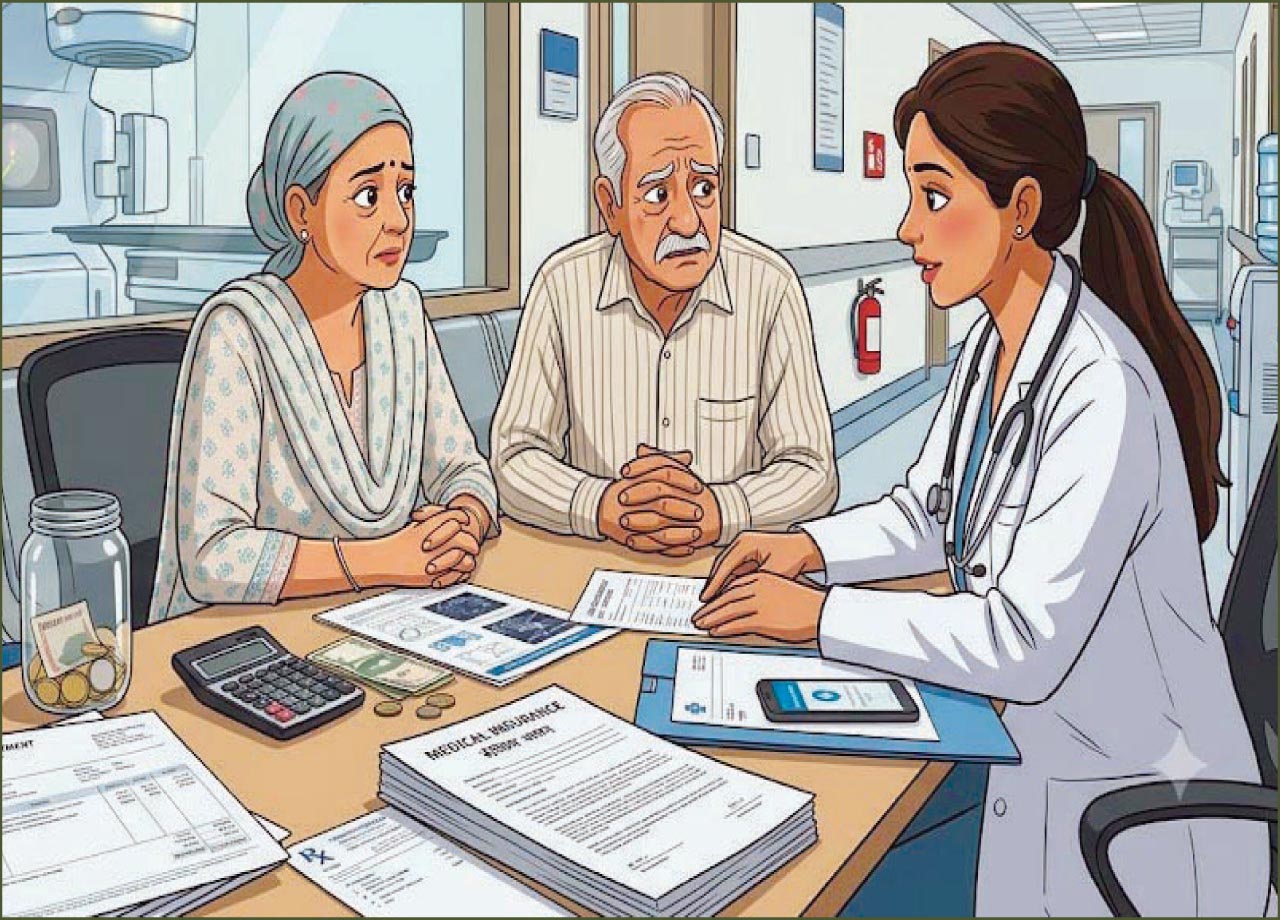
क्या आपने कभी सोचा है कि परिवार में किसी सदस्य को वैंâसर होने पर इलाज के लिए कितनी बड़ी रकम चाहिए होगी? क्या ५ लाख या १० लाख रुपए का मेडिक्लेम पर्याप्त होगा, जब जांच, ऑपरेशन, कीमोथेरेपी, रेडियोथेरेपी, इम्यूनोथेरेपी और महंगी दवाओं का खर्च लाखों रुपए तक पहुंच सकता है? क्या बीमारी से लड़ते समय परिवार को अपनी बचत, संपत्ति या बच्चों के भविष्य से समझौता करना पड़े, इससे बड़ी आर्थिक चिंता कोई और हो सकती है? जब भारत में ही वैंâसर के आधुनिक उपचार महंगे हो सकते हैं, तो क्या यह संभावना नकार सकते हैं कि आज विदेश में होने वाले महंगे उपचार भविष्य में भारत में भी उपलब्ध होने के साथ महंगे साबित हों? चिकित्सा तकनीक, नई दवाओं और उपचार के तरीकों में बदलाव को देखते हुए क्या बीमा की योजना बनाते समय केवल आज का खर्च देखना चाहिए, या आने वाले वर्षों की महंगाई और संभावित खर्चों का अनुमान भी लगाना चाहिए? आखिर कुछ मरीज विदेश में इलाज क्यों करवाना चाहते हैं? क्या वहां किसी विशेष विशेषज्ञ, उन्नत तकनीक, दुर्लभ उपचार या क्लिनिकल ट्रायल की उपलब्धता उन्हें आकर्षित नहीं करती? लेकिन क्या विदेश में इलाज हमेशा भारत से बेहतर परिणाम देता है? नहीं, इसका निर्णय बीमारी के प्रकार, अवस्था, विशेषज्ञ की राय और उपलब्ध विकल्पों के आधार पर होना चाहिए। विदेश जाने से पहले भारत के अनुभवी वैंâसर विशेषज्ञ से दूसरी राय लेना और उपचार के लाभ तथा खर्च की तुलना करना क्या समझदारी नहीं होगी? क्या भारत में खरीदी गई हर मेडिक्लेम पॉलिसी विदेश में इलाज का खर्च उठाती है? बिल्कुल नहीं। विदेश में नियोजित उपचार का कवरेज पॉलिसी की शर्तों पर निर्भर करता है। इसलिए यह जांचना जरूरी है कि किन देशों और अस्पतालों में इलाज कवर होगा, दवाओं और अस्पताल के खर्च की सीमा क्या है, पूर्व अनुमति आवश्यक है या नहीं और भुगतान सीधे अस्पताल को मिलेगा या पहले मरीज को करना पड़ेगा। क्या केवल बड़ी बीमा राशि देखकर निश्चिंत हो जाना उचित होगा? और यदि आज पर्याप्त बीमा नहीं लिया तथा कल बीमारी सामने आने के बाद कवरेज बढ़ाने गए, तो क्या बीमा कंपनी उसे स्वीकार करने के लिए बाध्य होगी? नई पॉलिसी या अतिरिक्त कवर पर मेडिकल जांच, वेटिंग पीरियड और अन्य शर्तें लागू हो सकती हैं। बीमारी का पता चलने के बाद नया बीमा लेना या कवरेज बढ़ाना कठिन अथवा असंभव भी हो सकता है। फिर तैयारी बीमारी आने के बाद क्यों, स्वस्थ रहते हुए आज ही क्यों नहीं? क्या अपनी आर्थिक क्षमता के अनुसार पर्याप्त बेस हेल्थ कवर, सुपर टॉप-अप और जरूरत होने पर विदेश में उपचार के स्पष्ट प्रावधानों पर विचार नहीं करना चाहिए? क्या को-पेमेंट, सब-लिमिट, वेटिंग पीरियड और अस्पतालों के नेटवर्क की जांच प्रीमियम की तुलना जितनी ही जरूरी नहीं है? याद रखिए, भविष्य में बढ़ने वाले इलाज के खर्चों को ध्यान में रखकर आज लिया गया समझदारी भरा निर्णय ही कल की आर्थिक सुरक्षा बन सकता है। बीमारी आने के बाद पछताने से बेहतर है कि आज ही तैयारी की जाए। सवाल मेरे हैं जवाब आपके पास हैं।
(लेखक आर्थिक निवेश मामलों के विशेषज्ञ हैं।)